CorkonomicsThe economics of wine production, collection, and vineyards
Les chiffres
Les terres de vignoble · Pauillac≈$2,798,250 un hectare▼ en baisse 17% on 20232024Prix d'ouverture · Château Lafite Rothschild 2025≈$376 une bouteille▲ en hausse 17% sur l'année précédenteVendu aux enchères · Romanée-Conti Grand Cru, DRC 2019$22,917 une bouteilleSotheby's, Sep 2026Coût de fabrication d'une bouteille · Burgundy grand cru (Pinot Noir)$48–283Droits de douane américains sur les vins de · Canada+50%depuis Aug 2026Bouteille du quotidien dans un magasin américain$13.77 un litre▼ en baisse 1.3% en un anSep 2026Les terres de vignoble · Margaux≈$1,567,020 un hectare▼ en baisse 7% on 20232024Prix d'ouverture · Château Cheval Blanc 2025≈$376 une bouteille▲ en hausse 22% sur l'année précédenteVendu aux enchères · La Tâche Grand Cru, DRC 2018$5,417 une bouteilleSotheby's, Sep 2026Coût de fabrication d'une bouteille · Champagne prestige cuvée$26–89Droits de douane américains sur les vins de · Australia+12.5%depuis Jul 2026Les terres de vignoble · Côte-Rôtie≈$1,511,055 un hectare▲ en hausse 8% on 20232024Prix d'ouverture · Château Mouton Rothschild 2025≈$336 une bouteille▲ en hausse 19% sur l'année précédenteVendu aux enchères · Richebourg Grand Cru, DRC 2012$3,542 une bouteilleSotheby's, Sep 2026Coût de fabrication d'une bouteille · Bordeaux classified growth (2nd–5th)$17–61Droits de douane américains sur les vins de · New Zealand+12.5%depuis Jul 2026Les terres de vignoble · Côte de Nuits grand cru≈$7,275,450 un hectare2019Prix d'ouverture · Château Palmer 2025≈$268 une bouteille▼ en baisse 19% sur l'année précédenteLes terres de vignoble · Pomerol≈$2,238,600 un hectare2023
Corkonomics
ApprendreCépagesRégionsVinsActualités
Les bases du vinLes cinq types de vinComment déguster le vinComment lire une étiquette de vinLe vin et la nourritureMots du vin
Learn the economicsThe economics of wine productionThe economics of wine collectingCourses
Régions
Vins
PrixCe que coûte la fabrication d'une bouteilleCe que coûte le terrain viticoleCe que rapportent les raisinsCe que la frontière ajoutePourquoi le vin coûte ce qu'il coûtePrix de mise en marchéRésultats de ventes aux enchèresDroits de douaneVue d'ensemble du marchéLe vin dans les statistiques officiellesÉconomie du vignobleRecherche
PlusInterroger les donnéesAgents IAEnregistréAPIÀ proposMéthodologieContact
Mode sombre
Langue
Currency
Paramètres
Mode sombre
Langue
Currency

Vous débutez dans le vin ? Commencez par les leçons courtes, puis cherchez tout mot que vous ne connaissez pas.

Apprendre · Mots du vin · Vos pages sauvegardées

The Bordeaux cycle, 2005–2025

Twenty years of first-growth prices: the Chinese boom, the 2011 peak, the long fall, the recovery, and the en primeur campaigns that lost their audience.

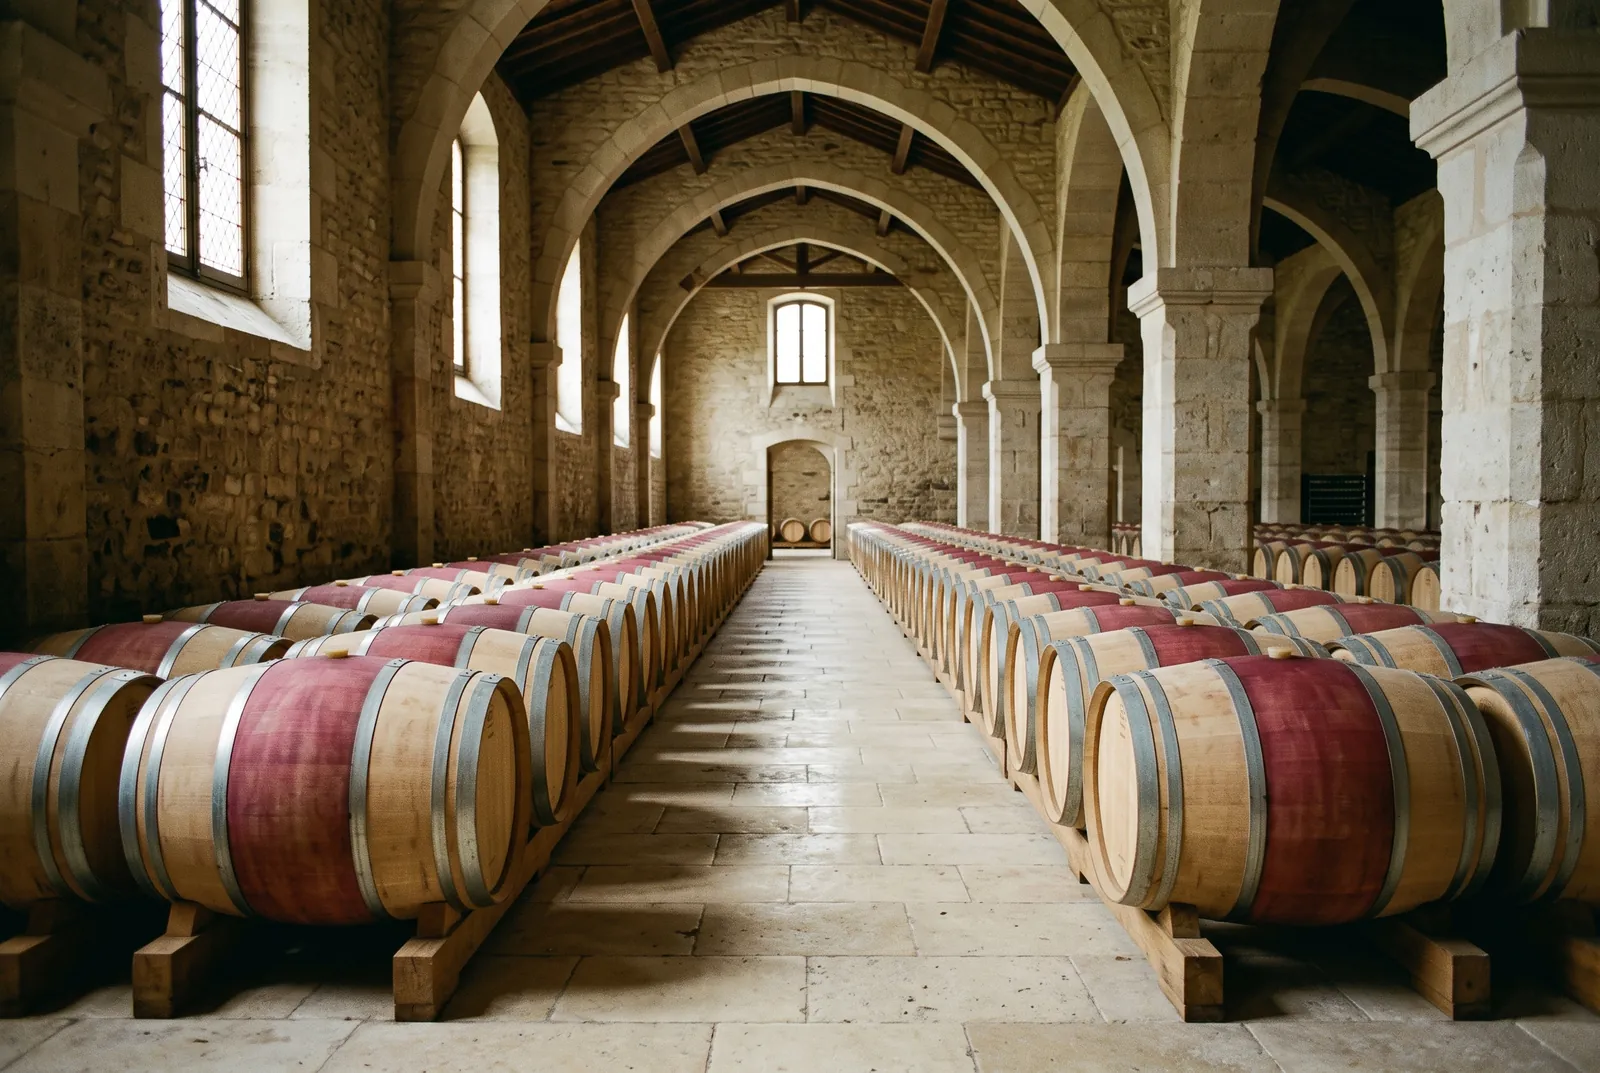
A long hall of oak barrels in a stone cellar

Publié 3 September 2026 · Révisé September 2026 · Corkonomics éditorial ·

Bordeaux's price history is the longest and most complete in wine, and its last two decades contain a full cycle: a demand shock from Asia that drove the 2009 and 2010 releases to record prices, a four-year decline, a recovery to 2022 with Burgundy and Champagne taking share, and a renewed slide as en primeur pricing lost credibility.

2005–2011: the boom

Hong Kong abolished wine duty in 2008 and became the hub for mainland Chinese demand, which concentrated on Lafite above all. The 2009 and 2010 vintages, both rated among the greatest, were released at prices far above any predecessor; trade indices for the first growths roughly tripled between 2005 and mid-2011.
Une rangée de verres de dégustation de jeune vin rouge sur un tonneau dans une cave

2011–2015: the fall

Prices of the 2009 and 2010 fell for four years — by around half for Lafite in trade reporting — as Chinese demand cooled, anti-corruption campaigns curtailed gift-giving, and buyers noticed that older vintages were cheaper than the new releases. The drawdown is the reference case for what happens when a release price sits above the market.

2016–2022: recovery and dilution

Bordeaux recovered with the market but lost share: Burgundy, Champagne, Italy and California took a growing part of secondary-market value. Estates responded by releasing 2019 at prices below the 2018 (into the pandemic) — the campaign that sold — and then raising again.
Un verre de vin rouge sur une balustrade en pierre devant une maison de campagne et des vignobles

2023–2025: the campaigns nobody bought

The 2022 (a great vintage) was released at high prices into rising interest rates; the 2023 and 2024 campaigns, cut in price but not enough, were widely described by merchants as the weakest in a generation. The lesson the trade drew: en primeur works only when the release price is below the trading level of comparable older vintages, and for several years it was not.

Sources

  1. Bordeaux en primeur campaigns 2023–2025, The Drinks Business, 2025. Récupéré 3 September 2026.
Dernière révision: September 2026Signaler une erreur sur cette page